

 Tổng đài tư vấn pháp luật:
 Email: hoa.le@luatsulh.com


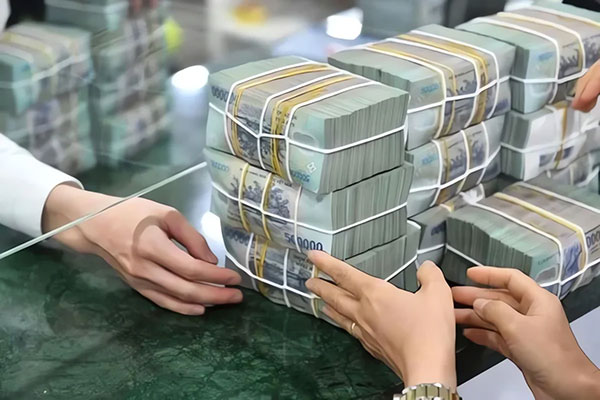
Tăng trưởng tín dụng được cho là hoàn toàn có thể đạt mục tiêu 15% trong năm nay
Room tín dụng đang được nới có chọn lọc
Thời gian gần đây, Ngân hàng Nhà nước (NHNN) liên tục có những điều chỉnh nhằm tạo thêm không gian tín dụng cho một số lĩnh vực.
Mới đây, NHNN cho phép các ngân hàng không tính phần dư nợ cho vay tăng thêm đối với nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng vào chỉ tiêu tăng trưởng tín dụng bất động sản năm 2026.
Trước đó, dư nợ tăng thêm đối với nhà ở xã hội, khu công nghiệp và khu chế xuất cũng được loại trừ khi kiểm soát tăng trưởng tín dụng bất động sản.
Một số dự án hạ tầng lớn cũng được áp dụng cơ chế riêng về giới hạn tín dụng.
Điều này cho thấy chính sách đang được điều hành theo hướng không nới tín dụng bất động sản một cách đồng loạt mà ưu tiên những lĩnh vực có khả năng tạo ra giá trị cho sản xuất, dịch vụ, hạ tầng và an sinh xã hội.
Nới room không có nghĩa ngân hàng sẽ cho vay dễ hơn
Đây là điểm doanh nghiệp cần lưu ý.
Việc một khoản tín dụng được loại khỏi cách tính room không đồng nghĩa doanh nghiệp đương nhiên được vay vốn.
Quyết định giải ngân vẫn phụ thuộc vào ngân hàng, trong đó các yếu tố như pháp lý dự án, khả năng trả nợ, tài sản bảo đảm, dòng tiền và mức độ rủi ro của khách hàng vẫn phải được thẩm định.
Đặc biệt, khi nợ xấu bất động sản đang gia tăng, các dự án chưa hoàn thiện pháp lý hoặc chủ đầu tư sử dụng đòn bẩy tài chính lớn vẫn có thể gặp khó khăn trong tiếp cận vốn.
Vì vậy, “còn room” và “được ngân hàng cho vay” là hai vấn đề khác nhau.
Tín dụng bất động sản đã vượt 5 triệu tỷ đồng
Việc kiểm soát dòng vốn càng đáng chú ý khi quy mô tín dụng bất động sản đang tăng nhanh.
Đến cuối tháng 6/2026, dư nợ tín dụng bất động sản được ghi nhận khoảng 5,15 triệu tỷ đồng, tương đương 25,5% tổng dư nợ của nền kinh tế và tăng 8,3% so với cuối năm 2025.
Trong khi đó, tính đến ngày 28/8/2026, tổng dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng hơn 10% so với đầu năm.
Mục tiêu tăng trưởng tín dụng năm 2026 khoảng 15%, đồng nghĩa dòng vốn ngân hàng vẫn tiếp tục đóng vai trò rất lớn trong việc hỗ trợ tăng trưởng kinh tế.
Tuy nhiên, quy mô tín dụng càng lớn thì yêu cầu kiểm soát chất lượng khoản vay, nợ xấu và an toàn hệ thống càng trở nên quan trọng.
Vì sao ngân hàng không thể tiếp tục là nguồn vốn duy nhất?
Một trong những vấn đề lớn nhất nằm ở sự lệch pha về kỳ hạn vốn.
Phần lớn nguồn tiền ngân hàng huy động từ người dân và doanh nghiệp có kỳ hạn tương đối ngắn, trong khi các dự án hạ tầng, bất động sản, năng lượng hay giao thông thường cần nguồn vốn rất lớn và thời gian hoàn vốn kéo dài nhiều năm.
Nếu ngân hàng sử dụng quá nhiều nguồn vốn ngắn hạn để tài trợ cho các dự án dài hạn, áp lực thanh khoản và rủi ro đối với hệ thống sẽ gia tăng.
Hiện tỷ lệ tín dụng/GDP của Việt Nam khoảng 138%, trong khi tỷ lệ cho vay trên huy động (LDR) đạt khoảng 98,7%.
Những con số này cho thấy ngân hàng vẫn là kênh cung ứng vốn chủ đạo, nhưng khả năng tiếp tục mở rộng tín dụng với tốc độ cao trong thời gian dài không phải vô hạn.
Doanh nghiệp sẽ phải tìm vốn ở đâu?
Khi tín dụng ngân hàng không thể đáp ứng toàn bộ nhu cầu vốn, doanh nghiệp cần từng bước chuyển từ tư duy “cần vốn thì vay ngân hàng” sang xây dựng một cấu trúc vốn đa dạng hơn.
Bên cạnh tín dụng, nguồn vốn có thể đến từ phát hành trái phiếu, huy động vốn cổ phần, quỹ đầu tư, nhà đầu tư chiến lược, hợp tác đầu tư, vốn quốc tế hoặc chính dòng tiền của doanh nghiệp.
Với những dự án hạ tầng quy mô lớn, việc kết hợp nhiều nguồn vốn càng quan trọng bởi một ngân hàng khó có thể một mình tài trợ toàn bộ dự án trong thời gian dài.
Đây cũng là lý do vai trò của ngân hàng đang được định hướng chuyển dần từ “người cho vay” sang “nhà thu xếp vốn” – tức không chỉ cấp tín dụng trực tiếp mà còn tư vấn cấu trúc tài chính, tổ chức hợp vốn và kết nối doanh nghiệp với các nguồn vốn trong nước, quốc tế.
Nới tín dụng chỉ giải quyết một phần bài toán vốn
Việc liên tục điều chỉnh room có thể giúp dòng vốn đến đúng những lĩnh vực đang cần được thúc đẩy, đặc biệt là hạ tầng, nhà ở xã hội, khu công nghiệp, du lịch và dịch vụ.
Tuy nhiên, nếu nền kinh tế tiếp tục phụ thuộc quá lớn vào tín dụng ngân hàng, áp lực vốn trung và dài hạn cuối cùng vẫn quay trở lại hệ thống ngân hàng.
Về dài hạn, bài toán không chỉ là “còn bao nhiêu room tín dụng”, mà quan trọng hơn là phát triển được thị trường trái phiếu, thị trường cổ phiếu và các kênh huy động vốn dài hạn đủ mạnh để chia sẻ gánh nặng với ngân hàng.
Khi đó, doanh nghiệp có thêm lựa chọn huy động vốn, còn ngân hàng có thể tập trung tốt hơn vào vai trò cấp tín dụng, quản trị rủi ro và thu xếp vốn thay vì trở thành nguồn cung vốn gần như mặc định cho mọi nhu cầu của nền kinh tế.
Lưu ý: Bài viết chỉ nhằm mục đích cung cấp thông tin, không thay thế ý kiến tư vấn cho từng trường hợp cụ thể.
Nếu có bất kỳ thắc mắc hay cần tư vấn pháp luật vui lòng liên hệ chúng tôi qua các hình thức sau:
Hotline Luật sư tư vấn trực tiếp: 1900 2929 01
Nhập thông tin đăng ký tư vấn luật tại đây: https://luatsulh.com/dang-ky-tu-van.html
Liên hệ đặt lịch hẹn qua zalo số: 0903 796 830
Website: https://luatsulh.com/
Văn phòng: Hồ Chí Minh | Hà Nội | Khánh Hòa
Theo dõi Công ty Luật LH Legal tại:
Website: https://luatsulh.com/
Facebook: Luật sư LH Legal
Youtube: Luật sư LH Legal
Kênh Tiktok Luật sư Hoà: Luật sư Hoà (LH Legal)
Kênh Tiktok Công ty: Luật sư LH Legal
Kênh Tiktok Luật sư Hình sự: Luật sư Hình sự
 |
 |
Tại phiên tòa VN10, Chi Dân đính chính tội danh, “cô tiên từ thiện” Trúc Phương nói chưa có chồng (18.08.2026)
Khởi tố vợ chồng Huấn Hoa Hồng, Tổng Giám đốc Công ty Chara cùng Giám đốc Tam Đại Mộc (17.08.2026)
Từ vụ 4 tiếp viên hàng không mang vali chứa ma túy đến phiên tòa có Chi Dân, An Tây cùng 225 bị cáo (17.08.2026)
Thả diều gắn đèn chớp gần Tân Sơn Nhất khiến 21 chuyến bay bị ảnh hưởng (14.08.2026)
Vụ 147 điểm 10 ở Trường THPT Chuyên Tuyên Quang: Đã khởi tố 33 bị can (14.08.2026)
Phân tích Bản án 349/2023/HS-PT về vi phạm quy định cho vay trong hoạt động của tổ chức tín dụng (12.08.2026)
Từ vụ Grab bị phạt 1,36 tỷ đồng: Các app gọi xe được thu thập, sử dụng dữ liệu khách hàng đến đâu? (12.08.2026)
Bị cấp trên ép chuyển tiền công ty vào tài khoản cá nhân, người lao động nên làm gì? (11.08.2026)


